Estrategias de diversificación patrimonial a través de activos en renta
Las estrategias de diversificación patrimonial a través de activos inmobiliarios en renta permiten construir una cartera sólida y equilibrada, minimizando los riesgos asociados a la concentración de capital. En joinhome analizamos cómo combinar diferentes tipologías de inmuebles, evaluar la rentabilidad real del mercado y optimizar la gestión para proteger y hacer crecer su patrimonio a largo plazo.
Preguntas frecuentes sobre diversificación patrimonial
¿Por qué las estrategias de diversificación patrimonial a través de activos son fundamentales?
Qué rentabilidad bruta ofrece la vivienda en alquiler?
Cómo evitar la trampa de depender de un solo inmueble?
Cuándo conviene utilizar el apalancamiento bancario en la cartera?
Cuáles son las magnitudes financieras clave antes de comprar?
Dónde radica la importancia de analizar la demanda habitacional básica?
Pasos para la diversificación patrimonial en activos inmobiliarios
-
Analizar la renta residencial base
Evalúa el mercado de vivienda en alquiler para establecer la base de tu cartera. Calcula la renta mensual real, los costes fijos anuales y la tasa de vacancia del distrito.
-
Evitar la trampa inmobiliaria
No concentres todo el capital en un solo inmueble o ubicación. Distribuye el riesgo adquiriendo diferentes tipologías residenciales o comerciales para proteger tu patrimonio ante imprevistos.
-
Comparar oficinas y locales comerciales
Analiza los activos del sector terciario como oficinas, locales comerciales y espacios logísticos. Compara sus rendimientos y comportamiento frente a los ciclos económicos frente al residencial.
-
Controlar el apalancamiento bancario
Utiliza la financiación ajena de forma prudente y bajo un estricto control bancario. Asegurarse de que el flujo de caja del alquiler cubra holgadamente la cuota de la hipoteca.
-
Estructurar en cuatro ejes patrimoniales
Organiza tu estrategia de diversificación patrimonial a través de activos en cuatro pilares definidos. Esto incluye equilibrar la exposición geográfica y la tipología de inquilino.
-
Planificar la gestión profesional
Define los procesos operativos y costes antes de delegar la administración de los inmuebles. Un correcto control de la gestión garantiza la rentabilidad neta a largo plazo.
Renta residencial: base de la cartera
La vivienda en alquiler representa el punto de partida más habitual porque su demanda responde a una necesidad habitacional básica al margen de los ciclos corporativos. En los mercados consolidados, la rentabilidad bruta media oscila habitualmente entre el 4% y el 7%, con diferencias notables entre grandes capitales y áreas metropolitanas tensionadas. Antes de adquirir un activo, conviene analizar tres magnitudes financieras clave: la renta mensual real de mercado, los costes fijos anuales (IBI, cuotas de comunidad, primas de seguros y mantenimiento preventivo) y la tasa de vacancia del distrito. Un inmueble adquirido por 180.000 euros y alquilado a 750 euros mensuales genera unos ingresos brutos anuales de 9.000 euros; tras descontar 1.800 euros en gastos y provisionar un mes de vacancia, el flujo neto se sitúa en torno a los 6.300 euros, lo que equivale a una rentabilidad neta del 3,5% sobre el precio de compra. Este margen estrecho demuestra que un único piso resulta insuficiente como plan patrimonial sólido.
Diversificación patrimonial: cuatro ejes
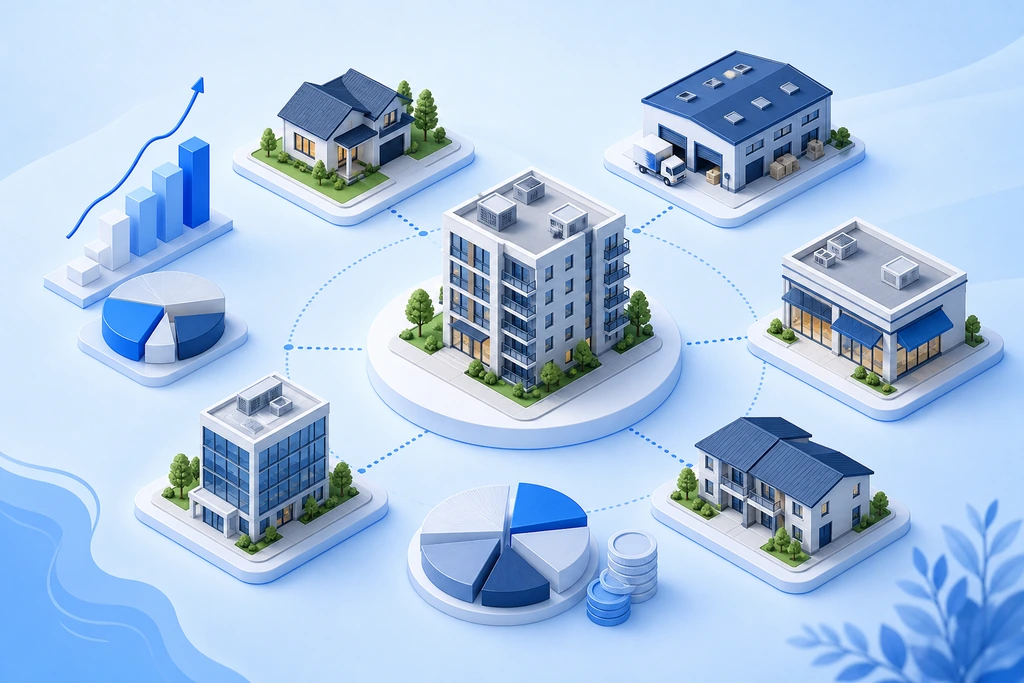
Repartir el capital entre distintas ciudades atenúa el impacto de una normativa local restrictiva, aunque no elimina el riesgo sistémico de mercado. Las estrategias de diversificación patrimonial a través de activos inmobiliarios suelen estructurarse sobre cuatro ejes fundamentales:
- geografía
- tipología
- régimen de tenencia
- moneda
El primer eje requiere contrastar datos, no acumular metros cuadrados. Adquirir un piso en Madrid, otro en Valencia y un tercero en una capital de provincia de tamaño medio permite capturar demandas heterogéneas bajo un marco regulatorio común. El segundo eje separa la vivienda de los locales comerciales, cuyos plazos contractuales y mecanismos de actualización de rentas responden a lógicas comerciales distintas. El tercero distingue entre la propiedad directa, la copropiedad y los vehículos de inversión colectiva. En la práctica operativa, combinar tres inmuebles en mercados con retornos del 4%, 6% y 7% produce un flujo de caja mucho más estable que concentrar el capital en un solo activo al 9%, aceptando una gestión más compleja a cambio de una mayor resiliencia financiera global.
La trampa de un solo inmueble
El error más frecuente entre los inversores novatos consiste en confundir la simple compra de una propiedad con una estrategia de diversificación patrimonial. Un único activo concentra de forma simultánea cuatro vulnerabilidades críticas: un único inquilino, una única comunidad de propietarios, una ordenanza municipal específica y una única fecha de revisión hipotecaria. Si el arrendatario incurre en impago, no existe otro flujo de caja que compense el déficit; si la junta de propietarios aprueba una derrama de 12.000 euros para rehabilitar la fachada, el coste debe asumirse con los mismos ingresos que cubren la cuota del préstamo. El segundo fallo habitual es calcular la rentabilidad sobre el alquiler bruto olvidando impuestos, seguros y periodos de inactividad, transformando un aparente 6% en un modesto 3,8% neto. El tercer error radica en comprometer todos los ahorros en la entrada inicial, dejando el patrimonio sin colchón de liquidez.
Apalancamiento bajo control bancario
La utilización de financiación ajena transforma por completo las métricas de rentabilidad y riesgo. Mediante una hipoteca que cubra el 75% del valor, un piso de 200.000 euros requiere una aportación propia de 50.000 euros; esto puede duplicar la rentabilidad sobre el capital invertido, pero también multiplica la exposición a las fluctuaciones de los tipos de interés. Un préstamo con tipo variable revisa sus condiciones periódicamente: un incremento del 2% al 4% eleva sustancialmente la cuota mensual por cada 100.000 euros prestados. Las entidades financieras priorizan la capacidad de solvencia, exigiendo que la mensualidad no rebase el 35% de los ingresos netos y que el alquiler multiplique la cuota de forma holgada. Dentro de las estrategias de diversificación patrimonial a través de activos inmobiliarios, la deuda debe distribuirse prudentemente entre varios bienes. Aunque la inflación beneficia al deudor con tipos fijos al diluir el principal pendiente, asumir este diferencial sin reservas de liquidez convierte una operación financiera correcta en una situación de refinanciación forzosa.
Oficinas, locales y logística comparados
El mercado residencial convive con otros segmentos generadores de rentas recurrentes que conviene analizar para evitar decisiones guiadas únicamente por la costumbre. Los locales comerciales en ejes comerciales consolidados se alquilan mediante contratos a largo plazo con rentabilidades del 5% al 7%, pero la marcha de un operador puede dejar el espacio inactivo durante un año completo, asumiendo el coste de reacondicionamiento. Las oficinas exigen contratos técnicos complejos, garantías bancarias adicionales y una ubicación con excelentes comunicaciones, situando su rentabilidad entre el 5,5% y el 7,5%. Por su parte, la logística de última milla destaca por la presión del comercio electrónico, ofreciendo retornos del 6% al 8% con contratos duraderos, aunque el volumen de inversión inicial suele superar los 500.000 euros, obligando a los particulares a participar mediante vehículos colectivos. La diversificación eficiente busca desincronizar los vencimientos contractuales para evitar vacíos simultáneos en los mismos trimestres.
Parámetros y plazos clave en la gestión inmobiliaria
| Indicador o magnitud | Rango o valor estimado | Plazo o frecuencia temporal |
|---|---|---|
| Rentabilidad bruta media en vivienda residencial | Entre el cuatro y el siete por ciento anual | Calculado sobre base anual recurrente |
| Evaluación previa de costes fijos y mantenimiento | Depende de la tipología del activo inmobiliario | Revisión anual antes del cierre fiscal |
| Análisis de la tasa de vacancia por distrito | Variable según la ubicación y la demanda local | Actualización trimestral del mercado de alquiler |
| Estrategia de apalancamiento con control bancario | Sujeto al perfil de riesgo y endeudamiento | Plazo variable según las condiciones hipotecarias |
Antes de delegar la gestión
Externalizar la administración de los activos no es un mero trámite operativo, sino una decisión que impacta directamente en el rendimiento neto de la cartera. Las agencias especializadas suelen cobrar entre el 8% y el 12% de la renta mensual más impuestos, un peaje que reduce el margen de beneficio entre inmuebles similares. Antes de firmar el mandato, es imprescindible auditar el alcance exacto de los servicios: selección de inquilinos, gestión de cobros, resolución de incidencias, supervisión del mantenimiento, costes por reposición de arrendatarios y protocolos en caso de impago. Las estrategias de diversificación patrimonial a través de activos en renta requieren informes periódicos estandarizados que detallen la ocupación, la morosidad real y los gastos operativos por tipología. Sin estas métricas analíticas, el propietario opera a ciegas basándose en meras percepciones. La norma básica de eficiencia dicta que si el administrador no aporta estados financieros mensuales auditables, el ahorro de tiempo operativo se traduce en una pérdida directa de rentabilidad patrimonial.